
Les dettes peuvent être difficiles à gérer lorsque plusieurs comptes ont des taux et des dates de paiement différents. Pour les propriétaires qui disposent d’une valeur nette suffisante et d’un revenu stable, un refinancement pour consolider leurs dettes peut regrouper plusieurs obligations en un seul versement hypothécaire.
Statistique Canada a indiqué que la dette des ménages sur le marché du crédit avait atteint 179,6 % du revenu disponible au premier trimestre de 2026; soit environ 1,80 $ pour chaque dollar gagné.
Le refinancement hypothécaire peut réduire les frais d’intérêt et améliorer les flux de trésorerie, mais il transfère certains soldes vers une dette garantie par votre propriété. Une période de remboursement plus longue peut également augmenter le total des intérêts. La meilleure stratégie de consolidation de dettes au Canada tient compte de l’abordabilité, du coût total et des habitudes de dépenses futures.
Ce guide explique le processus, les exigences des prêteurs, les coûts et les risques, tout en vous aidant à planifier comment obtenir du financement de façon responsable.
Que signifie refinancer votre prêt hypothécaire?
Le refinancement hypothécaire consiste à remplacer votre prêt hypothécaire actuel par une nouvelle convention hypothécaire. Le nouveau prêt peut avoir un solde, un taux d’intérêt, un terme, un calendrier de versements ou une période d’amortissement différents. Si le nouveau capital est supérieur au montant nécessaire pour rembourser le prêt hypothécaire existant, les fonds supplémentaires peuvent être utilisés à une fin approuvée, comme la consolidation de dettes.
Le refinancement diffère du renouvellement hypothécaire. Un renouvellement reconduit généralement le solde restant lorsque le terme en cours prend fin. Un refinancement modifie la structure du financement; il peut avoir lieu pendant un terme ou au moment du renouvellement et exige normalement une nouvelle demande, une nouvelle évaluation de l’admissibilité et un nouvel enregistrement juridique.
Le refinancement peut être judicieux lorsque vous disposez d’une valeur nette suffisante, d’un revenu fiable et de dettes qui coûtent plus cher que le financement hypothécaire proposé. Il peut également être envisagé lorsque votre prêt hypothécaire actuel ne correspond plus à votre plan financier. Un aperçu du refinancement hypothécaire peut vous aider à comprendre les raisons courantes pour lesquelles les propriétaires envisagent cette option.
Qu’est-ce que la consolidation de dettes?
La consolidation de dettes regroupe plusieurs soldes dans un seul produit de crédit. Un propriétaire peut l’utiliser pour consolider des dettes de cartes de crédit avec d’autres obligations admissibles, comme :
- des prêts personnels;
- des marges de crédit non garanties;
- des prêts automobiles;
- du financement de détail;
- Des prêts sur salaire, le cas échéant.
L’avantage pratique est un seul versement et un seul calendrier de remboursement. L’avantage financier dépend du nouveau taux, des frais et de la période de remboursement. Un versement mensuel moins élevé facilite la gestion des flux de trésorerie, mais ne prouve pas que le nouveau prêt coûte moins cher au total.
La consolidation devrait également s’accompagner de bonnes habitudes pour améliorer votre crédit : payer les factures à temps, garder les soldes de crédit renouvelable sous contrôle et vérifier les rapports de crédit pour repérer les erreurs. Sans ces changements, les comptes de crédit remboursés peuvent se remplir de nouveau, tandis que le prêt hypothécaire plus élevé demeure.
Comment le refinancement hypothécaire permet-il de consolider les dettes?
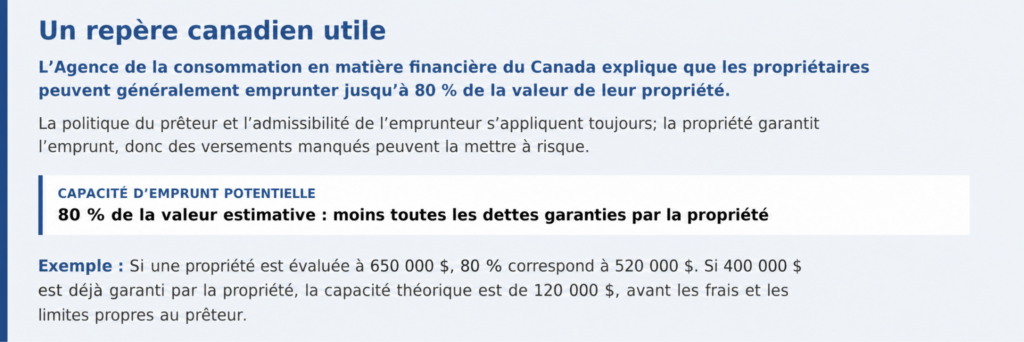
Un refinancement sur la valeur nette de votre propriété utilise une partie de la valeur que vous avez accumulée dans celle-ci. La valeur nette correspond à la valeur estimative de la propriété, moins le solde hypothécaire et toute autre dette garantie par cette propriété.
Le processus de base est simple :
- Déterminez la valeur nette disponible : estimez la valeur actuelle de la propriété et soustrayez le prêt hypothécaire, la marge de crédit hypothécaire et tout autre prêt enregistré.
- Calculez les dettes à rembourser : notez chaque solde, taux d’intérêt, versement minimal et frais de remboursement applicables.
- Faites une demande de refinancement : fournissez les documents demandés concernant le revenu, le crédit, la propriété et les dettes. Une ressource sur la préapprobation hypothécaire peut vous aider à comprendre le type de renseignements financiers généralement examinés, même si un refinancement exige sa propre approbation.
- Utilisez les fonds pour régler les soldes approuvés : à la clôture, l’avocat, le notaire ou le prêteur peut payer directement les créanciers. Confirmez que chaque solde visé est ramené à zéro.
- Commencez le nouveau plan de remboursement : effectuez le versement hypothécaire à temps et affectez tout montant supplémentaire prévu au capital, dans les limites des privilèges de remboursement anticipé de votre prêt hypothécaire.
Une recherche d’options de refinancement hypothécaire au Canada peut mener à différents produits et critères d’admissibilité. Comparez plus que le taux annoncé : examinez le montant total du prêt hypothécaire, l’amortissement, le versement, les coûts ponctuels et le total des intérêts associés à la portion de consolidation de dettes.
Avantages d’utiliser un refinancement pour consolider les dettes
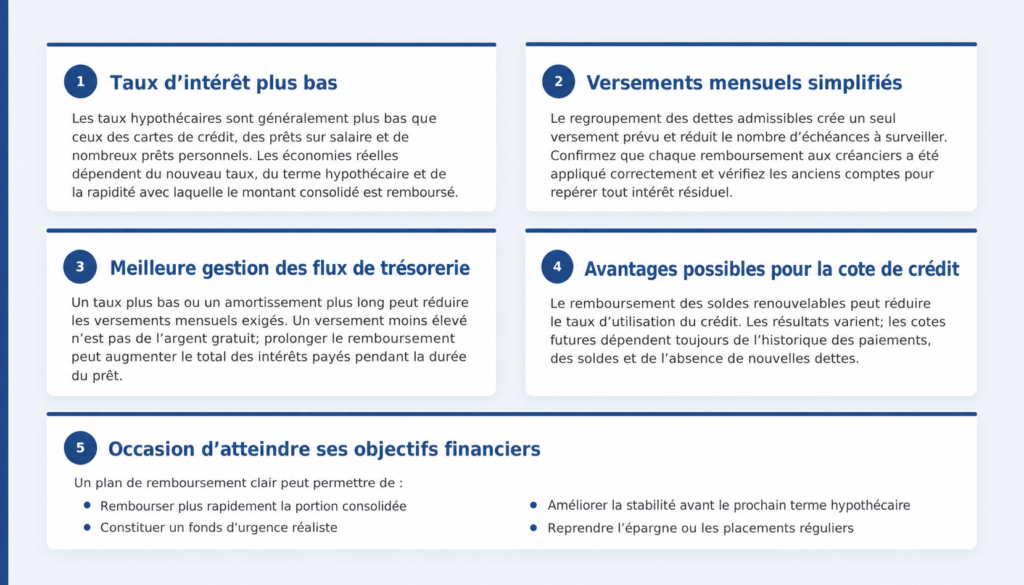
Les principaux avantages du refinancement hypothécaire comprennent une structure de remboursement plus simple et un meilleur contrôle du budget du ménage. Le regroupement des soldes admissibles dans le prêt hypothécaire peut réduire le nombre de dates de paiement à surveiller et créer un plan plus clair pour rembourser les dettes. Toutefois, la décision doit reposer sur l’ensemble de la situation financière, y compris les frais, la durée de remboursement et les coûts à long terme.
Exigences pour refinancer votre prêt hypothécaire au Canada
L’approbation ne repose pas uniquement sur la valeur nette. Les propriétaires qui examinent les exigences de refinancement hypothécaire au Canada doivent s’attendre à ce que le prêteur évalue à la fois l’emprunteur et la propriété. Pour la plupart des demandes de financement sur la valeur nette de la propriété, les exigences comprennent généralement :
- Valeur nette suffisante : le prêt hypothécaire proposé et les autres prêts garantis doivent respecter la limite du ratio prêt-valeur permise par le prêteur;
- Vérification du revenu : des relevés de paie récents, des documents fiscaux, des relevés de compte ou des documents d’entreprise peuvent être demandés;
- Antécédents de crédit : le prêteur examine les habitudes de remboursement, les soldes actuels et l’activité de crédit récente;
- Ratios d’amortissement de la dette : les frais de logement et les autres obligations mensuelles sont comparés au revenu brut du ménage;
- Simulation de crise hypothécaire : les emprunteurs peuvent devoir démontrer qu’ils peuvent assumer les versements au taux d’admissibilité applicable;
- Évaluation de la propriété : une évaluation indépendante peut être requise pour confirmer la valeur marchande;
- Critères du prêteur : le type de propriété, son emplacement, le montant du prêt hypothécaire et les normes documentaires varient.
La préparation est importante, car des documents manquants ou incohérents peuvent ralentir l’examen. Le guide « La préautorisation : pourquoi elle est essentielle et comment l’obtenir » offre une base utile pour organiser les renseignements sur le revenu, les dettes et le crédit avant une discussion sur le financement.
Les documents relatifs au revenu ne sont pas les mêmes pour tous les demandeurs. Les propriétaires d’entreprise et les entrepreneurs peuvent examiner les options de prêts hypothécaires pour travailleurs autonomes. Les emprunteurs qui établissent leur profil financier après leur arrivée au Canada peuvent consulter les conseils destinés aux nouveaux arrivants au Canada.
Coûts à considérer avant de refinancer
Un taux d’intérêt plus bas ne rend pas automatiquement un refinancement hypothécaire avantageux. Demandez une estimation écrite et comparez les économies prévues avec chacun des coûts suivants :
- une pénalité de remboursement anticipé si le contrat actuel est rompu avant l’échéance;
- les frais d’évaluation de la propriété;
- les frais juridiques ou de notaire;
- les frais de recherche de titre, d’assurance titres et d’enregistrement;
- les frais de quittance hypothécaire et les frais administratifs du prêteur;
- une nouvelle prime d’assurance prêt hypothécaire, le cas échéant;
- les intérêts supplémentaires créés par la prolongation de la période d’amortissement.
Le moment choisi peut faire une différence importante. Si le renouvellement approche, attendre peut réduire ou éliminer une pénalité pour rupture de contrat hypothécaire. Si les taux, les dettes ou les projets liés à la propriété changent, examinez plusieurs scénarios avant de signer.
Quand le refinancement n’est peut-être pas la meilleure option
Un refinancement peut ne pas convenir lorsque :
- La propriété offre peu de valeur nette utilisable;
- La pénalité pour rupture du prêt hypothécaire et les frais de clôture dépassent les économies probables;
- Il ne reste qu’une courte période avant le renouvellement;
- Le revenu est instable ou le versement proposé est difficile à assumer au taux d’admissibilité;
- Le taux hypothécaire actuel est beaucoup plus bas que le taux offert sur un nouveau solde plus élevé;
- Le ménage risque de réutiliser le crédit remboursé;
- Les dettes sont déjà ingérables et une évaluation formelle des solutions d’allègement de la dette est plus appropriée.
Les solutions de rechange peuvent comprendre un prêt personnel de consolidation, une marge de crédit hypothécaire assortie d’un plan de remboursement fixe, un refinancement au moment du renouvellement, des conseils en matière de crédit ou l’avis d’un syndic autorisé en insolvabilité. Chaque option comporte des coûts et des conséquences différents.
Les emprunteurs qui ne sont pas admissibles auprès d’un prêteur traditionnel envisagent parfois un financement alternatif. Examinez attentivement les risques et les avantages des prêteurs privés au Canada : les taux, les frais, les termes et les exigences de sortie peuvent être moins avantageux. Les propriétaires de 55 ans ou plus peuvent également entendre parler des prêts hypothécaires inversés; il s’agit d’un produit distinct dont les intérêts s’accumulent et qui ne doit pas être considéré comme un substitut automatique au refinancement.
Conseils pour maximiser les avantages de la consolidation de dettes
- Évitez de nouvelles dettes : réduisez les limites de crédit inutiles, supprimez les renseignements de carte enregistrés et cessez d’utiliser les comptes qui compromettent le plan.
- Constituez un fonds d’urgence : même une réserve modeste peut réduire le besoin de recourir au crédit lors de la prochaine dépense imprévue.
- Créez un budget réaliste : incluez les dépenses irrégulières comme les réparations, les assurances et les frais annuels.
- Maintenez l’élan du remboursement : si le nouveau versement exigé est moins élevé, envisagez d’affecter une partie de la différence au capital, dans les limites du remboursement anticipé permis.
- Suivez la portion consolidée : fixez une date cible pour la rembourser plutôt que de la laisser courir pendant toute la période d’amortissement du prêt hypothécaire.
- Révisez régulièrement vos objectifs : vérifiez le budget, les soldes et les progrès au moins une fois par année et avant chaque renouvellement.
- Comparez les prêteurs et les structures : un professionnel hypothécaire expérimenté peut évaluer les taux, les pénalités, les caractéristiques et les règles d’admissibilité des options offertes.
Un refinancement hypothécaire responsable dans le cadre d’un plan de remboursement de dettes devrait également préserver vos options futures. Avant d’utiliser toute la valeur nette disponible, demandez-vous si le ménage prévoit de déménager, de bâtir, d’acheter une autre propriété ou d’investir. Ces ressources peuvent appuyer cette planification plus générale :
Avant d’utiliser toute votre valeur nette disponible, pensez à vos futurs projets immobiliers. Si vous hésitez entre bâtir et acheter une maison au Canada, réfléchissez à la façon dont un refinancement aujourd’hui pourrait avoir une incidence sur votre budget pour cette prochaine étape.
Si vous prévoyez de déménager, comprendre les options pour une nouvelle maison peut vous aider à déterminer la valeur nette à préserver pour une future mise de fonds et les coûts connexes à l’achat.
Vos objectifs à plus long terme sont également importants. Acheter une résidence de vacances, acquérir un immeuble à revenus ou demander un prêt hypothécaire commercial peut nécessiter des fonds supplémentaires et une capacité d’emprunt accrue; évitez donc de retirer plus de valeur nette que ce dont vous avez actuellement besoin.
Foire aux questions
- Puis-je refinancer mon prêt hypothécaire pour rembourser mes dettes de cartes de crédit?
Oui, si vous disposez d’une valeur nette utilisable suffisante et êtes admissible au nouveau prêt hypothécaire. Les fonds de refinancement approuvés peuvent servir à rembourser certains soldes de cartes de crédit, souvent au moyen de paiements directs à la clôture. N’oubliez pas que la dette devient garantie par votre propriété.
- De quelle valeur nette ai-je besoin pour refinancer ma propriété?
Les emprunts garantis par la valeur nette sont généralement limités à 80 % de la valeur estimative de la propriété. En pratique, au moins 20 % doit habituellement demeurer dans la propriété après le refinancement; la politique du prêteur peut en exiger davantage. Soustrayez le prêt hypothécaire actuel et tout autre prêt garanti par la propriété pour estimer le montant disponible.
- Le refinancement aura-t-il une incidence sur ma cote de crédit?
C’est possible. La demande peut entraîner une vérification de crédit, et le nouveau prêt hypothécaire modifie votre dossier de crédit. Le remboursement des soldes renouvelables peut améliorer votre taux d’utilisation du crédit, mais le résultat à long terme dépend de versements réguliers et de l’absence de nouvelles dettes.
- Le refinancement est-il préférable à un prêt de consolidation de dettes?
Pas dans tous les cas. Le refinancement peut offrir un taux plus bas et un montant plus élevé, mais il utilise la propriété comme garantie et peut comprendre des pénalités, des frais juridiques et une période de remboursement plus longue. Un prêt de consolidation non garanti peut coûter plus cher en intérêts, mais n’ajoute pas de charge hypothécaire sur la propriété. Comparez le coût total, le versement et le risque.
- Combien de temps prend un refinancement hypothécaire au Canada?
Il n’existe pas de délai standard unique. Le processus peut prendre plusieurs semaines, selon la disponibilité des documents, la planification de l’évaluation, l’examen du prêteur, la vérification des titres et les exigences de clôture. Les dossiers complexes liés au revenu, au crédit ou à la propriété peuvent prendre plus de temps.
- Puis-je refinancer si j’ai un mauvais crédit?
C’est peut-être possible, mais le choix de prêteurs, le taux et le ratio prêt-valeur permis peuvent être moins avantageux. Une valeur nette plus élevée, un revenu stable et une explication claire des problèmes passés peuvent aider. Comparez le coût d’un refinancement immédiat avec l’avantage potentiel d’améliorer d’abord votre crédit.


