L’entrée dans le monde de l’investissement immobilier canadien est une étape passionnante, mais de nombreux investisseurs réalisent rapidement que les règles du jeu changent considérablement dès que l’on dépasse le cadre des maisons unifamiliales. Toutes les propriétés ne sont pas admissibles au financement résidentiel standard, et c’est précisément là que l’hypothèque commerciale entre en jeu.
Que vous soyez un futur propriétaire lorgnant un immeuble de 12 logements ou un propriétaire d’entreprise fatigué de payer un loyer pour son local, comprendre l’admissibilité des propriétés est la pierre angulaire d’une acquisition réussie. Naviguer dans les nuances du financement immobilier commercial au Canada peut faire la différence entre obtenir un prêt à levier élevé et voir une transaction échouer en raison d’une technicité.
Si vous ne savez pas quelles propriétés entrent dans la catégorie « commerciale » ou comment les prêteurs perçoivent les différentes classes d’actifs, vous n’êtes pas seul. Ce guide détaille les propriétés essentielles admissibles aux hypothèques commerciales pour vous aider à maximiser vos rendements et à obtenir le financement adéquat.
Prêt à passer à l’action? Communiquez avec un expert en hypothèque commerciale chez Intelligence Hypothécaire pour explorer vos options dès aujourd’hui.
Qu’est-Ce Qu’une Hypothèque Commerciale?
Essentiellement, une hypothèque commerciale au Canada est un prêt garanti par un bien immobilier utilisé à des fins commerciales ou pour générer des revenus, plutôt que de servir de résidence principale privée.
Alors que les hypothèques résidentielles se concentrent largement sur la cote de crédit personnelle et les revenus d’emploi de l’emprunteur, le prêt commercial se concentre sur la capacité de la propriété à générer des flux de trésorerie. Les prêteurs veulent s’assurer que le « Revenu Net d’Exploitation » (RNE) est suffisant pour couvrir les obligations de la dette.
Principales Différences Avec Les Hypothèques Résidentielles
- Entité emprunteuse: Les prêts commerciaux sont souvent détenus par des sociétés par actions (compagnies) ou des sociétés de gestion (holding) plutôt que par des individus.
- Conditions du prêt: Alors que les prêts résidentiels ont souvent des amortissements de 25 ou 30 ans, les conditions commerciales sont plus flexibles, mais s’accompagnent souvent de « termes » plus courts (ex. : 5 ou 10 ans) avant le renouvellement.
- Évaluation: La valeur de la propriété est déterminée par son potentiel de revenus plutôt que par les seules ventes comparables dans le quartier.
Pour approfondir ces distinctions, consultez notre guide sur les différences entre les hypothèques personnelles et les hypothèques d’investissement.
Principales Catégories De Propriétés Admissibles Aux Hypothèques Commerciales
Le paysage du prêt au Canada catégorise les propriétés en fonction de leur profil de risque et de leur utilisation. Voici les principaux types de propriétés commerciales au Canada qui sont admissibles au financement commercial.
1. Immeubles Résidentiels à Logements Multiples (5 Logements Et Plus)
Au Canada, le chiffre magique est cinq. Tout immeuble résidentiel de quatre logements ou moins (plex) relève généralement des directives de prêt résidentiel. Cependant, dès qu’une propriété atteint cinq logements ou plus, elle est classée comme commerciale.
- Exemples: Immeubles d’appartements, grands complexes de maisons de ville et résidences étudiantes.
- Pourquoi elles sont admissibles: Il s’agit purement d’hypothèques pour propriétés productrices de revenus. Les prêteurs considèrent ces immeubles comme des entreprises où le « produit » est le logement.
- Conseil de financement: Ces propriétés sont admissibles au financement commercial assuré par la SCHL, ce qui peut offrir des taux d’intérêt plus bas et un levier financier plus élevé.
Découvrez-en plus sur nos solutions d’hypothèque pour immeubles de placement.
2. Propriétés à Usage Mixte
Incontournables du paysage urbain québécois et canadien, les propriétés à usage mixte combinent des espaces résidentiels et commerciaux. Un exemple courant est le bâtiment de « rue principale » avec un commerce au rez-de-chaussée et deux ou trois appartements au-dessus.
- Considérations clés: Les prêteurs examinent le pourcentage de la superficie totale consacré à l’usage commercial. Si la composante commerciale est trop élevée, elle pourrait ne pas être admissible aux taux de type résidentiel.
- Répartition des revenus: Les prêteurs évaluent la stabilité du locataire commercial (le magasin) ainsi que celle des locataires résidentiels.
3. Propriétés de Vente au Détail
Le financement du commerce de détail couvre tout, du magasin grande surface autonome au centre commercial de banlieue.
- Ce que les prêteurs recherchent:
- Stabilité des locataires: Les locataires sont-ils des « magasins piliers » (comme une grande chaîne d’épicerie) ou des boutiques locales ?
- Achalandage: L’emplacement est primordial. Les zones à haute visibilité commandent de meilleures conditions de prêt.
- Conditions de bail: Des baux plus longs (5 à 10 ans) offrent la sécurité recherchée par les prêteurs.
4. Immeubles de Bureaux
Des petites suites professionnelles pour médecins et avocats aux immenses tours d’entreprises, les immeubles de bureaux sont une composante essentielle du prêt commercial au Canada.
- Considérations de financement: Les prêteurs sont particulièrement sensibles aux taux d’inoccupation du secteur des bureaux. Un bâtiment avec un seul locataire est considéré comme plus risqué qu’un bâtiment multi-locataires, car un départ pourrait entraîner une inoccupation de 100 %.
5. Propriétés Industrielles
L’immobilier industriel est devenu l’une des classes d’actifs les plus prisées au Canada, propulsé par l’essor du commerce électronique et le besoin de centres logistiques.
- Types: Entrepôts, installations de fabrication et centres de distribution.
- Pourquoi les investisseurs les choisissent: Les locataires industriels signent souvent des baux « nets triples » (NNN), ce qui signifie que le locataire paie les taxes, l’assurance et l’entretien, en faisant une option d’investissement à faible tracas.
6. Propriétés Hôtelières
Les hôtels, motels et centres de villégiature relèvent d’une branche spécialisée du prêt commercial.
- Défis : Ces propriétés sont « intenses en exploitation ». Contrairement à un immeuble d’appartements où les locataires restent des années, un hôtel « reloue » ses chambres chaque nuit.
- Profil de risque : Comme les revenus sont saisonniers et liés à l’économie, les prêts hôteliers exigent souvent des mises de fonds plus élevées et des exploitants plus expérimentés.
7. Propriétés à Vocation Unique (Spécialisées)
Il s’agit de propriétés conçues pour un usage spécifique qu’il serait difficile de convertir en une autre fin.
- Exemples: Centres de self-stockage, lave-autos, stations-service, églises et écoles privées.
- Complexité du financement: Comme le marché de la revente est limité, des prêteurs spécialisés ou des options de prêteurs alternatifs sont souvent nécessaires.
Propriétés Qui Pourraient Ne Pas Être Admissibles Aux Hypothèques Commerciales
Il est tout aussi important de savoir ce qui ne convient pas. En général, les éléments suivants ne sont pas admissibles aux taux commerciaux:
- Résidentiel occupé par le propriétaire: Maisons standard de 1 à 4 logements où vous résidez.
- Petites propriétés locatives: Un duplex ou un triplex est généralement géré par les divisions d’investissement résidentiel.
- Terrains non productifs de revenus: Un terrain vacant sans plan de développement ou prévisions financières (pro-forma) est souvent difficile à financer par les canaux commerciaux traditionnels.
Facteurs Clés Qui Déterminent L’admissibilité
Lorsque vous demandez un financement immobilier commercial au Canada, le prêteur ne regarde pas seulement le bâtiment; il regarde les chiffres.
Potentiel de Revenus
Le Ratio de Couverture de la Dette (RCD) est l’indicateur le plus important. Les prêteurs veulent voir que les revenus de la propriété peuvent couvrir les paiements hypothécaires plus un « coussin » (généralement de 1,2x à 1,25x la dette).
Type De Propriété Et Utilisation
Un entrepôt dans un parc industriel est perçu comme « plus sûr » qu’une usine de traitement chimique spécialisée. Plus l’espace est « générique » et adaptable, plus il est facile à financer.
Profil de l’emprunteur
Votre feuille de route compte. Les prêteurs demanderont:
- Avez-vous de l’expérience dans la gestion de ce type d’actif ?
- Quelle est votre valeur nette en dehors de cette propriété ?
- Comment vos objectifs financiers influencent-ils votre choix d’hypothèque ?
Hypothèques Commerciales vs Résidentielles: Différences Clés
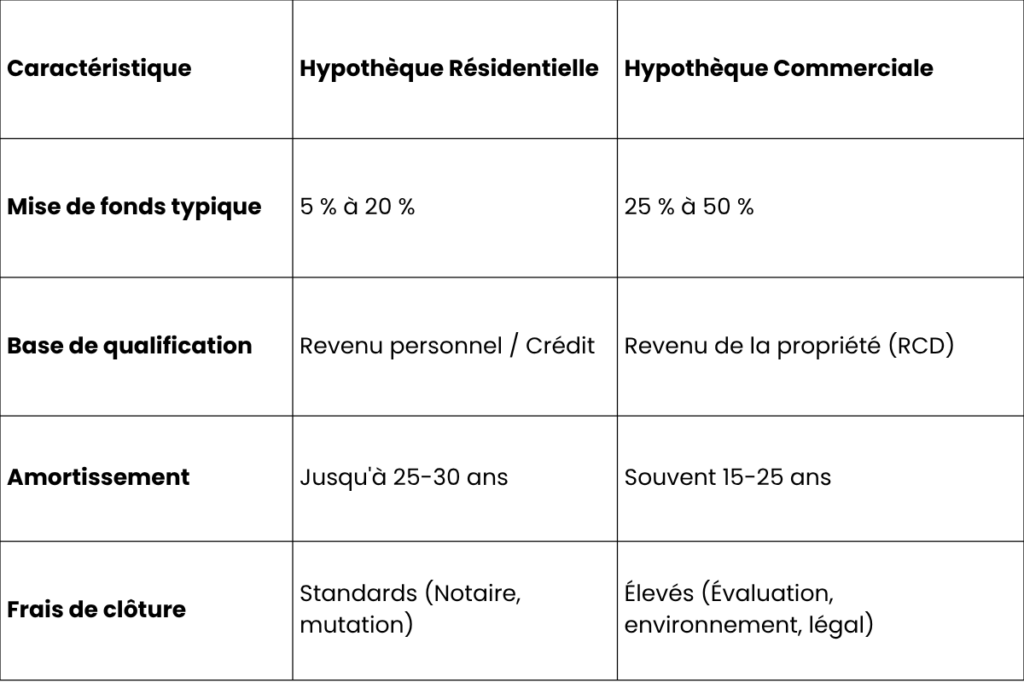
Le choix entre les deux dépend du type de propriété. Utilisez notre guide de comparaison hypothécaire pour trouver l’option qui vous convient le mieux.
Erreurs Courantes Commises Par Les Investisseurs
- Sous-estimer les frais de clôture: Les transactions commerciales impliquent des évaluations, des audits environnementaux (Phase I et II) et des frais juridiques spécialisés qui peuvent coûter des milliers de dollars avant même la clôture.
- Ignorer les provisions pour inoccupation: Les investisseurs prévoient souvent une occupation de 100 %. Les prêteurs vont toujours tester les chiffres avec un facteur d’inoccupation de 5 % ou 10 %.
- Choisir le mauvais type de propriété: Acheter une propriété « de niche » sans avoir de prêteur spécialisé déjà aligné peut mener à un refus de demande.
Comment Intelligence Hypothécaire Vous Aide À Financer Vos Propriétés Commerciales
Naviguer parmi les types de propriétés commerciales et leurs exigences spécifiques est une tâche colossale à entreprendre seul. Chez Intelligence Hypothécaire, nous agissons comme votre partenaire stratégique.
- Accès à un vaste réseau: Nous vous connectons avec des prêteurs de premier ordre (Banques A), des caisses populaires et des prêteurs alternatifs spécialisés dans certaines classes d’actifs.
- Solutions sur mesure: Que vous ayez besoin d’options de refinancement hypothécaire pour un portefeuille existant ou d’un prêt-pont pour une nouvelle acquisition, nous personnalisons les conditions.
- Conseils d’experts: Nous vous aidons à préparer votre dossier pour mettre en valeur les forces de la propriété, vous assurant d’obtenir le meilleur taux d’achat possible.
Commencez votre parcours hypothécaire avec une équipe qui comprend le marché canadien de fond en comble.
L’obtention d’une hypothèque commerciale au Canada n’est pas un processus uniforme. Un immeuble de 50 logements à Montréal présente un profil de risque complètement différent d’une usine de fabrication à Calgary. Comprendre l’admissibilité aux prêts commerciaux au Canada est la première étape vers la création d’un portefeuille résilient et rentable.
Ne laissez pas votre financement au hasard. Les conseils d’un expert peuvent vous faire gagner du temps, réduire votre stress et, surtout, vous faire économiser des milliers de dollars en intérêts et en frais.
FAQ
Quels types de propriétés sont admissibles aux hypothèques commerciales au Canada ?
De manière générale, toute propriété utilisée à des fins commerciales ou de génération de revenus. Cela inclut le résidentiel multi-logements (5+ unités), les commerces de détail, les bureaux, l’industriel, l’hôtellerie et les bâtiments spécialisés comme les cliniques médicales ou les entrepôts.
Est-ce qu’une propriété de 4 logements est considérée comme commerciale ?
Non. Au Canada, les propriétés de 1 à 4 logements sont généralement classées comme résidentielles. Cependant, si le quadruplex comporte un local commercial au rez-de-chaussée (usage mixte), il pourrait nécessiter une hypothèque commerciale.
Puis-je obtenir une hypothèque commerciale pour une propriété à usage mixte au Canada ?
Oui. Les propriétés à usage mixte sont très courantes. Les prêteurs évalueront le ratio de superficie résidentielle par rapport à la superficie commerciale ainsi que les revenus pour déterminer les conditions spécifiques du prêt.
Quelle est la mise de fonds minimale requise pour l’immobilier commercial ?
Bien que certains prêts multi-logements assurés par la SCHL permettent des mises de fonds moins élevées, la plupart des hypothèques commerciales conventionnelles exigent un minimum de 25 % à 35 %. Les propriétés à haut risque (comme les hôtels) peuvent exiger jusqu’à 50 %.
Les hypothèques commerciales sont-elles plus difficiles à obtenir ?
Elles ne sont pas nécessairement « plus difficiles », mais elles sont « différentes ». Elles exigent beaucoup plus de documentation, notamment des rapports environnementaux, des relevés de loyers et des états financiers détaillés pour la propriété elle-même.
Puis-je habiter dans une propriété commerciale ?
Vous pouvez habiter dans une propriété à usage mixte (ex. : l’appartement au-dessus de votre magasin), mais vous ne pouvez généralement pas obtenir d’hypothèque commerciale pour une propriété qui sert strictement de résidence personnelle.