Vous avez passé des mois à éplucher les annonces, à visiter des maisons portes ouvertes, et finalement, votre offre a été acceptée. C’est un moment exaltant, mais une fois l’excitation retombée, une question pressante demeure : combien ça va vraiment me coûter le jour de la clôture?
Bien des acheteurs, surtout ceux qui entrent sur le marché pour la première fois, se concentrent presque exclusivement sur la mise de fonds et le paiement hypothécaire mensuel. Pourtant, ne pas tenir compte des frais de clôture au Canada est l’une des principales raisons pour lesquelles les acheteurs se retrouvent à bout de souffle financièrement ou, dans les pires cas, incapables de finaliser leur transaction.
Les frais de clôture hypothécaires au Canada peuvent ajouter des milliers de dollars à votre prix d’achat. Comprendre ces frais supplémentaires est essentiel pour éviter les mauvaises surprises, planifier votre budget avec précision et faire en sorte que votre parcours d’achat se termine en fête plutôt qu’en crise.
Avant de signer sur la ligne pointillée, communiquez avec un courtier hypothécaire près de chez vous pour obtenir une estimation personnalisée de vos coûts totaux.
Que Sont les Frais de Clôture?
En termes simples, les frais de clôture sont un ensemble de frais et de dépenses qui doivent être réglés à l’étape finale d’une transaction immobilière. Ce sont les coûts liés au transfert légal de la propriété du vendeur vers vous, ainsi que les frais administratifs exigés par votre prêteur et par le gouvernement.
Au Canada, vous devriez généralement prévoir entre 1,5 % et 4 % du prix d’achat de la propriété pour les frais de clôture. Pour une maison à 600,000 $, ça représente entre 9,000 $ et 24,000 $ en argent liquide que vous devez avoir en plus de votre mise de fonds. Ces coûts varient considérablement selon votre province, la municipalité et le type de propriété que vous achetez.
Bien comprendre le processus d’approbation hypothécaire est la première étape pour savoir où ces frais s’inscrivent dans votre calendrier financier global.
Ventilation des Frais de Clôture Courants au Canada
Pour calculer le montant des frais de clôture au Canada, il est utile d’examiner les postes spécifiques qui composent le total. Voici une ventilation des frais de clôture immobiliers pour les acheteurs canadiens.
1. Taxe de Bienvenue (Droits de Mutation Immobilière)
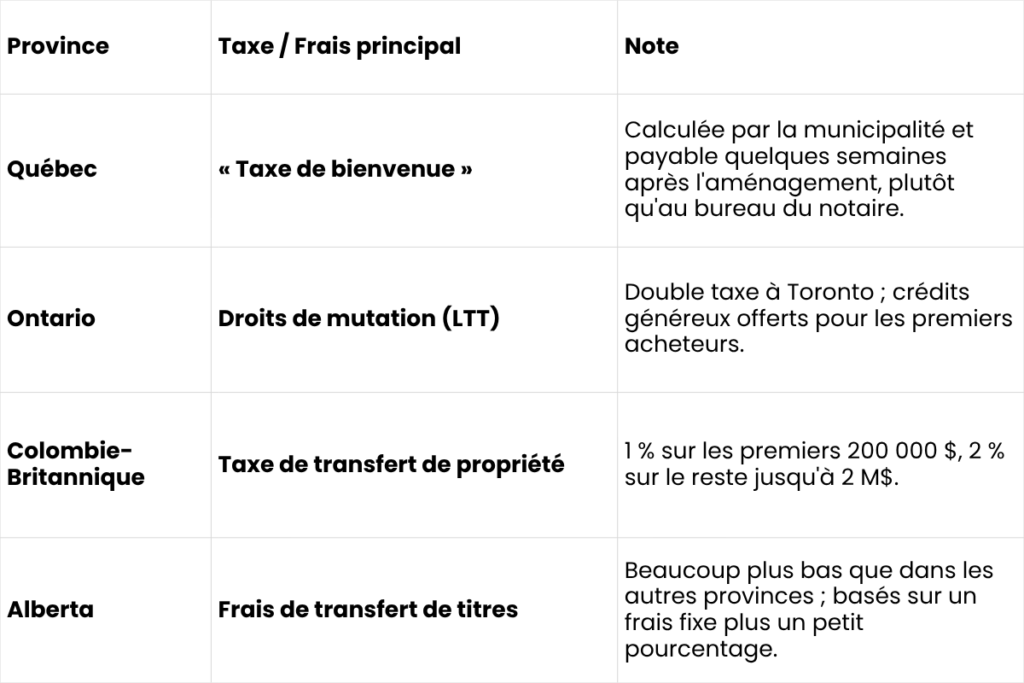
C’est souvent le coût « caché » le plus important. La plupart des provinces perçoivent une taxe lors du transfert d’une propriété. Le montant correspond généralement à un pourcentage du prix d’achat, calculé selon un barème progressif.
- Le double fardeau: Si vous achetez à Toronto, vous devez payer à la fois les droits de mutation immobiliers provinciaux de l’Ontario et ceux de la ville de Toronto.
- La bonne nouvelle: Plusieurs provinces offrent des remboursements aux acheteurs d’une première propriété. Explorer les programmes essentiels pour les premiers acheteurs au Canada peut vous aider à déterminer si vous êtes admissible à une réduction de ce coût.
2. Honoraires Juridiques et Débours
Au Canada, il est impossible d’acheter une propriété sans faire appel à un avocat ou à un notaire. Ils sont responsables de l’examen du contrat d’achat, de la vérification du titre de propriété et de la facilitation du transfert de fonds.
- Honoraires juridiques: Le coût pour le temps du professionnel juridique.
- Débours: Les dépenses engagées par l’avocat en votre nom, comme les frais d’enregistrement et les frais de messagerie.
Prévoyez entre 1,000 $ et 2,500 $.
3. Frais d’Inspection en Bâtiment
Bien qu’elle soit facultative, l’inspection en bâtiment est fortement recommandée. Pour 400 $ à 800 $, un professionnel évaluera la structure, la toiture, la plomberie et les systèmes électriques de la propriété. Ça vous permet de repérer les « pièges financiers » potentiels avant que la transaction ne soit finalisée.
4. Frais d’Évaluation de la Propriété
Votre prêteur veut s’assurer que la propriété vaut réellement le prix que vous payez. Il exigera souvent une évaluation professionnelle. Bien que cette démarche protège le prêteur, les frais (habituellement de 300 $ à 500 $) sont généralement refilés à l’acheteur.
5. Assurance Titre
La plupart des prêteurs exigent une assurance titre pour se protéger contre les pertes liées à la fraude sur le titre, aux ordres de travaux municipaux ou aux erreurs d’arpentage. Il s’agit d’une prime unique payée à la clôture, qui se situe habituellement entre 250 $ et 500 $.
6. Assurance Hypothécaire (Prime SCHL)
Si votre mise de fonds est inférieure à 20 %, vous êtes tenu d’avoir une assurance contre le défaut de paiement hypothécaire. Bien que celle-ci soit souvent intégrée à votre capital hypothécaire, la TVP/TVH sur la prime doit être payée comptant à la clôture dans certaines provinces (comme l’Ontario et le Québec). Consultez nos options d’assurance hypothécaire au Canada pour plus de détails.
7. Ajustements et Coûts Prépayés
Si le vendeur a déjà réglé les taxes foncières ou les factures de services publics pour le reste de l’année, vous devrez lui rembourser la portion correspondant à la période pendant laquelle vous serez propriétaire. Ces « ajustements » sont calculés par votre avocat ou notaire et ajoutés à votre total à la clôture.
Frais Supplémentaires que les Acheteurs Négligent Souvent
Les frais d’achat immobilier au Canada ne s’arrêtent pas au bureau de l’avocat ou du notaire. Voici plusieurs coûts cachés lors de l’achat d’une propriété au Canada qui surviennent immédiatement après la remise des clés :
- Frais de déménagement: Que vous fassiez appel à des professionnels ou que vous louiez un camion et commandiez des pizzas pour vos amis, prévoyez au moins 500 $ à 2 000 $.
- Entretien immédiat et rénovations: Du changement de serrures à la peinture ou aux réparations urgentes relevées lors de l’inspection.
- Branchement aux services publics: Certaines entreprises de services publics facturent des « frais de raccordement » ou exigent un dépôt de garantie pour les nouveaux comptes.
- Certificat d’estoppel de copropriété: Si vous achetez un condo, vous pourriez devoir payer (100 $ à 200 $) pour un certificat qui confirme l’état du fonds de réserve et des charges de la copropriété.
Tenir compte de ces frais est une étape essentielle pour budgétiser votre premier paiement hypothécaire et éviter d’être « pauvre comme propriétaire » dès le premier mois.
Frais de Clôture par Province: Ce Qui Change à Travers le Canada
Les coûts supplémentaires lors de l’achat d’une propriété au Canada varient considérablement selon l’endroit où vous vivez. Voici un aperçu rapide:
Comment Estimer Vos Frais de Clôture
La meilleure façon d’éviter un manque à gagner est d’utiliser un guide de comparaison hypothécaire pour choisir la meilleure option et de consulter un professionnel.
Une bonne règle de base consiste à mettre de côté 3 % du prix d’achat dans un compte d’épargne distinct. Si votre maison coûte 500,000 $, gardez 15,000 $ de disponibles. Si vous n’utilisez pas la totalité, vous aurez une bonne longueur d’avance sur votre fonds d’urgence ou votre budget d’ameublement.
Comment Réduire Vos Frais de Clôture
Même si plusieurs de ces frais sont non négociables, il existe des façons d’en atténuer l’impact:
- Remboursements: Vérifiez toujours si vous êtes admissible aux remboursements fédéraux et provinciaux pour les premiers acheteurs.
- Magasinez: Vous pouvez comparer les soumissions de différents inspecteurs en bâtiment et avocats ou notaires.
- Négociez l’évaluation: Parfois, les prêteurs renoncent aux frais d’évaluation pour attirer votre clientèle.
- Choisissez le bon produit: Sélectionner une hypothèque avec les bonnes conditions peut vous faire économiser davantage à long terme qu’une légère réduction des frais de clôture.
Erreurs Courantes des Acheteurs lors de la Clôture d’une Hypothèque
Même les investisseurs aguerris peuvent faire des faux pas. Voici les erreurs courantes liées aux frais de clôture:
- Se fier uniquement aux estimations de mise de fonds: Supposer que la mise de fonds est la seule liquidité nécessaire.
- Oublier la TVP sur l’assurance hypothécaire: Dans les provinces comme l’Ontario, cette taxe doit être payée comptant à la clôture.
- Oublier les « ajustements »: Être surpris quand l’avocat réclame un montant supplémentaire de 1 200 $ pour les taxes foncières prépayées.
Quand Payez-Vous les Frais de Clôture?
La plupart des frais de clôture hypothécaires au Canada sont exigibles le jour même de la clôture (le jour où vous obtenez les clés). Vous rencontrerez généralement votre avocat ou notaire quelques jours à l’avance pour lui remettre un chèque de banque couvrant le montant total. Cependant, certains frais, comme l’inspection en bâtiment et l’évaluation, sont payés au moment où le service est rendu, bien plus tôt dans le processus hypothécaire.
Comment Intelligence Hypothécaire Vous Aide à Naviguer les Frais de Clôture
Naviguer les frais de clôture pour les premiers acheteurs au Canada n’a pas à être une aventure en solitaire. Chez Intelligence Hypothécaire, nous vous offrons:
- Des ventilations de coûts précises: Nous vous aidons à regarder au-delà du taux d’intérêt pour voir le coût « tout inclus ».
- Une planification personnalisée: Nous alignons votre stratégie hypothécaire avec vos épargnes actuelles.
- Une clôture sans stress: Nous coordonnons avec votre avocat ou notaire et votre prêteur pour que chaque dollar soit comptabilisé.
Que vous recherchiez une préapprobation hypothécaire ou que vous exploriez des solutions hypothécaires pour les premiers acheteurs, nous faisons en sorte qu’il n’y ait aucune mauvaise surprise le jour du déménagement. Comprendre votre budget et l’accessibilité à la propriété est primordial.
Les frais de clôture font partie incontournable du paysage immobilier canadien. Cependant, en comprenant bien la ventilation des frais de clôture immobiliers au Canada, vous transformez une crise financière potentielle en une étape bien gérée de votre parcours vers la propriété.
Ne laissez pas les frais cachés se mettre entre vous et la maison de vos rêves. Soyez proactif, budgétisez tôt et appuyez-vous sur des conseils d’experts.
Parlez dès aujourd’hui à un expert d’Intelligence Hypothécaire pour obtenir une ventilation complète de vos coûts prévus et un plan hypothécaire taillé sur mesure pour votre vie.
FAQ
Combien coûtent les frais de clôture au Canada? En règle générale, vous devriez prévoir entre 1,5 % et 4 % du prix d’achat de la propriété.
Qu’est-ce qui est inclus dans les frais de clôture? Les principaux éléments comprennent les droits de mutation immobilière, les honoraires juridiques, l’assurance titre, les frais d’inspection en bâtiment et les ajustements de taxes foncières.
Les premiers acheteurs paient-ils moins de frais de clôture? Souvent, oui. Plusieurs provinces et villes offrent des remboursements sur les droits de mutation immobilière spécifiquement pour les premiers acheteurs.
Les frais de clôture peuvent-ils être ajoutés à une hypothèque? La plupart des frais de clôture doivent être payés comptant. Toutefois, la prime d’assurance hypothécaire (SCHL) est généralement ajoutée au solde du prêt, bien que la taxe sur cette prime doive être payée à l’avance.
Quand payez-vous les frais de clôture? La plupart sont payés le jour de la clôture par l’entremise de votre avocat ou notaire, mais les inspections et les évaluations sont payées au moment où elles sont effectuées pendant le processus d’achat.Les frais de clôture sont-ils négociables au Canada? Certains le sont, comme les honoraires juridiques et les tarifs d’inspection en bâtiment. Les taxes gouvernementales et les frais d’enregistrement sont fixes et non négociables.