Les prix varient entre Toronto, Mississauga, Ottawa, Hamilton, Kitchener-Waterloo et la région de Durham. Les acheteurs doivent aussi prévoir le test de résistance, les frais de clôture et les coûts liés à la propriété. C’est pourquoi les programmes pour les acheteurs d’une première habitation en Ontario devraient être examinés tôt, et non seulement après l’acceptation d’une offre.
L’aide offerte comprend des remboursements, des régimes d’épargne enregistrés, des crédits d’impôt et des prêts locaux. Certaines mesures réduisent les coûts de façon permanente, tandis que d’autres permettent d’utiliser l’épargne plus tôt. Commencez par évaluer votre budget et votre capacité financière, puis consultez les options pour l’achat d’une première habitation afin de déterminer ce que chaque programme peut rendre possible.
Parlez à un spécialiste de I’intelligence Hypothécaire pour découvrir les programmes auxquels vous pourriez être admissible.
Qui est Considéré Comme Acheteur d’une Première Habitation en Ontario?
Définition Fédérale d’un Premier Acheteur
Pour la plupart des programmes fédéraux, vous êtes considéré comme un premier acheteur si vous n’avez pas vécu, durant l’année civile en cours ou les quatre années civiles précédentes, dans une habitation qui vous appartenait ou qui appartenait à votre époux ou conjoint de fait. Chaque mesure possède toutefois ses propres critères détaillés. Des règles spéciales peuvent également permettre l’accès à certains programmes après la rupture d’un mariage ou d’une union de fait.
Les Règles Plus Strictes de L’ontario pour les Droits de Cession
Vous devez avoir au moins 18 ans, occuper l’habitation comme résidence principale dans les neuf mois suivant la cession et n’avoir jamais été propriétaire d’un logement ni détenu un intérêt dans un logement, où que ce soit dans le monde. Le fait qu’un conjoint ait déjà été propriétaire peut aussi avoir une incidence sur le remboursement. Ces critères diffèrent de ceux de certains autres incitatifs destinés aux premiers acheteurs en Ontario.
Pourquoi L’admissibilité est Importante
L’approbation d’un programme ne garantit pas l’accès à un autre. L’admissibilité détermine l’accès aux remboursements, crédits, régimes d’épargne et programmes locaux. Avant de présenter une offre, consultez la foire aux questions pour les premiers acheteurs.
Pourquoi les Programmes Gouvernementaux Comptent dans le Marché Ontarien Actuel
L’achat d’une maison en Ontario exige une planification minutieuse, alors que les acheteurs doivent composer avec la hausse des prix, des règles de qualification hypothécaire strictes et des coûts initiaux élevés. Les programmes gouvernementaux peuvent alléger une partie de ces pressions financières grâce à des économies d’impôt, des remboursements et d’autres formes d’aide. Bien comprendre ce qui est offert dès le départ peut aider les acheteurs à se tracer un parcours plus réaliste vers l’accession à la propriété.
La Hausse des Prix des Propriétés en Ontario
Le défi ne se limite pas à une seule ville. Selon les statistiques immobilières de juin 2026, le prix moyen des propriétés résidentielles revendues en Ontario était de 831 595 $, tandis que celui du Grand Toronto atteignait 1 058 658 $. Les acheteurs d’Ottawa, de Hamilton, de la région de Waterloo et de Durham font face à des prix différents, mais les sommes exigées au départ demeurent importantes.
Les Difficultés Rencontrées par les Premiers Acheteurs
L’admissibilité à un prêt dépend du revenu, des dettes, des impôts fonciers, des frais de chauffage, des frais de copropriété, du test de résistance et des règles du prêteur. Les programmes d’aide à l’achat d’une habitation en Ontario peuvent réduire les liquidités nécessaires à la clôture, mais ils n’augmentent pas le montant hypothécaire que le prêteur acceptera. Comparez les taux hypothécaires offerts et vérifiez si le paiement correspond à un budget réaliste.
Programmes Fédéraux Offerts aux Acheteurs Ontariens
Les programmes fédéraux donnent aux acheteurs ontariens admissibles plusieurs façons d’accumuler une mise de fonds et de réduire certains coûts d’achat. Chaque option fonctionne différemment; il est donc important d’en comprendre les plafonds, le traitement fiscal et les règles de remboursement. Les programmes ci-dessous peuvent être utilisés seuls ou combinés lorsque les critères d’admissibilité sont remplis.
Régime D’accession à la Propriété (RAP)
Le Régime d’accession à la propriété permet à un acheteur admissible de retirer jusqu’à 60 000 $ de son REER pour acheter ou construire une habitation admissible. Deux acheteurs admissibles peuvent chacun utiliser leur propre plafond. Il ne s’agit pas d’une subvention : le retrait est normalement remboursé sur 15 ans, et tout remboursement annuel non effectué est généralement ajouté au revenu imposable. Le report temporaire de cinq ans visait les premiers retraits effectués de 2022 à 2025.
Compte D’épargne Libre D’impôt pour L’achat d’une Première Propriété (CELIAPP)
Le CELIAPP offre 8 000 $ de droits de cotisation durant l’année d’ouverture et un plafond à vie de 40 000 $. Les cotisations peuvent être déductibles, tandis que la croissance et un retrait admissible sont libres d’impôt. Le CELIAPP peut être combiné au RAP. Comme les droits commencent seulement après l’ouverture du compte, il peut être avantageux de l’ouvrir tôt.
Crédit D’impôt pour L’achat d’une Première Habitation
Un acheteur admissible peut demander jusqu’à 10 000 $ au titre du montant pour l’achat d’une habitation, ce qui produit un crédit d’impôt fédéral non remboursable pouvant atteindre 1 500 $. Le montant peut être partagé avec un époux ou conjoint de fait, mais la demande combinée ne peut pas dépasser le plafond. Même s’il est parfois appelé crédit d’impôt pour premier acheteur en Ontario, il s’agit d’une mesure fédérale offerte partout au Canada.
Nouveau en 2026 : Remboursement de la Tps/Tvh pour les Premiers Acheteurs
Les demandes sont maintenant acceptées pour certaines habitations neuves ou ayant fait l’objet de rénovations majeures. Le remboursement fédéral et ontarien de la TPS/TVH pour les acheteurs d’une première habitation peut atteindre 50 000 $ au fédéral et 80 000 $ en Ontario lorsque les conditions sont remplies. Le remboursement fédéral est complet pour une habitation admissible d’une valeur maximale de 1 million de dollars, puis diminue entre 1 million et 1,5 million de dollars. Il ne s’applique pas à une habitation existante achetée dans le cadre d’une revente ordinaire.
Comme ce remboursement vise seulement certaines habitations, les acheteurs devraient aussi examiner les services destinés aux premiers acheteurs afin de connaître les autres formes d’aide financière offertes.
Remboursements des Droits de Cession Immobilière pour les Premiers Acheteurs
Que Sont les Droits de Cession Immobilière?
Les droits de cession immobilière sont exigés lorsqu’une propriété change de propriétaire. Le montant est calculé selon le prix d’achat et doit normalement être payé à la clôture.
Programme de Remboursement pour les Premiers Acheteurs
Un acheteur admissible peut recevoir un remboursement allant jusqu’à 4 000 $ pour compenser les droits applicables aux premiers 368 000 $ d’un achat admissible. Même si cette mesure est parfois regroupée avec les subventions ontariennes pour l’achat d’une habitation, il s’agit d’un remboursement fiscal. Il est généralement demandé lors de l’enregistrement de la cession. Vérifiez les règles officielles du remboursement des droits de cession immobilière avant la clôture.
Remboursement des Droits Municipaux de Cession Immobilière a Toronto
Toronto impose également ses propres droits municipaux de cession immobilière. Un premier acheteur admissible peut recevoir un remboursement distinct allant jusqu’à 4 475 $. Les remboursements provinciaux et municipaux peuvent être combinés, pour une aide totale maximale de 8 475 $. Consultez les règles officielles du remboursement municipal de Toronto.
Programmes Municipaux à Explorer
Programmes D’accession à la Propriété Abordable
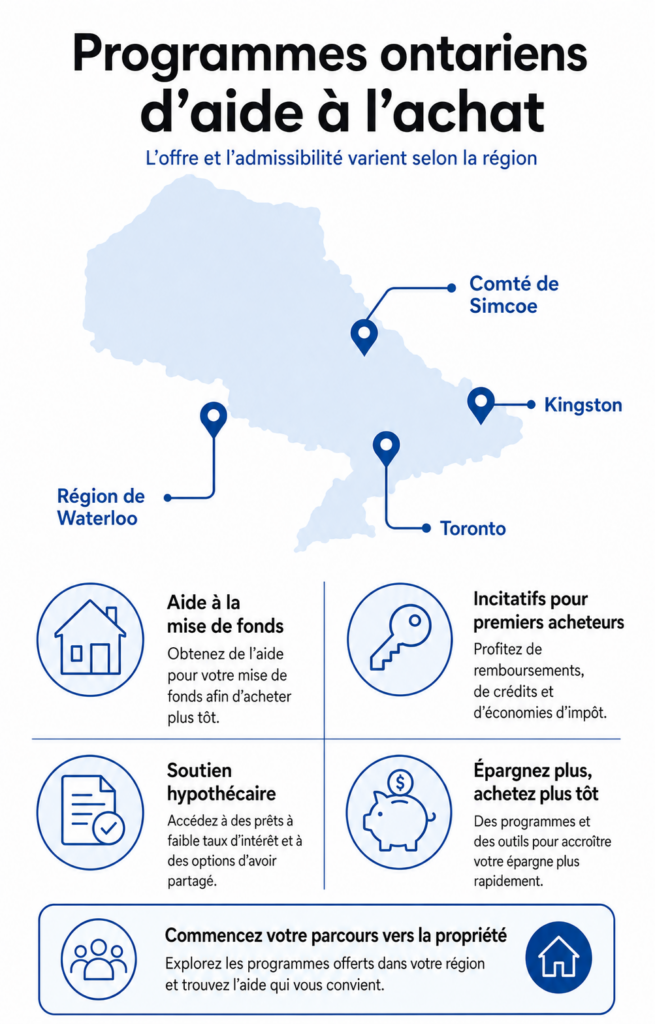
Il n’existe pas de subvention permanente et universelle pour la mise de fonds à l’échelle de l’Ontario. Certaines municipalités et régions offrent plutôt des programmes ciblés d’accession à la propriété abordable aux locataires admissibles.
Programmes D’aide à la Mise de Fonds
Les programmes locaux d’aide à la mise de fonds en Ontario prennent souvent la forme d’une deuxième hypothèque ou d’un prêt à remboursement conditionnel. Des conditions relatives au revenu, à la résidence, au prix d’achat, au type de propriété et à la revente peuvent s’appliquer.
Programmes pour les Ménages à Revenu Modéré
- Région de Waterloo : selon les critères d’admissibilité en vigueur le 24 avril 2026, le Programme d’accession à la propriété abordable offre aux locataires admissibles un prêt équivalant à 5 % de la mise de fonds pour une habitation d’une valeur maximale de 620 000 $. Le revenu maximal du ménage est de 129 200 $, et les demandeurs doivent avoir vécu dans la région de Waterloo pendant au moins un an.
- Comté de Simcoe : le Programme d’accession à la propriété abordable 2025-2026 offre aux ménages locataires admissibles jusqu’à 10 % d’aide à la mise de fonds au moyen d’un prêt à remboursement conditionnel de 20 ans, sous réserve des fonds disponibles.
- Kingston et comté de Frontenac : la période de demande du Programme d’accession à la propriété 2026 est terminée, le nombre maximal de demandes ayant été atteint compte tenu des fonds disponibles. Le programme offre aux ménages admissibles un prêt à remboursement conditionnel pour la mise de fonds.
Pourquoi L’admissibilité Locale est Déterminante
Ces exemples montrent que l’aide à la mise de fonds en Ontario varie selon la région et la période. Les fonds peuvent devenir disponibles, être épuisés ou évoluer au cours de l’année. Communiquez avec le service du logement de votre municipalité avant d’intégrer un programme à votre plan de financement.
Combien Pourriez-Vous Économiser Grâce à ces Programmes?
Exemple: achat d’une habitation de 600 000 $ par un premier acheteur
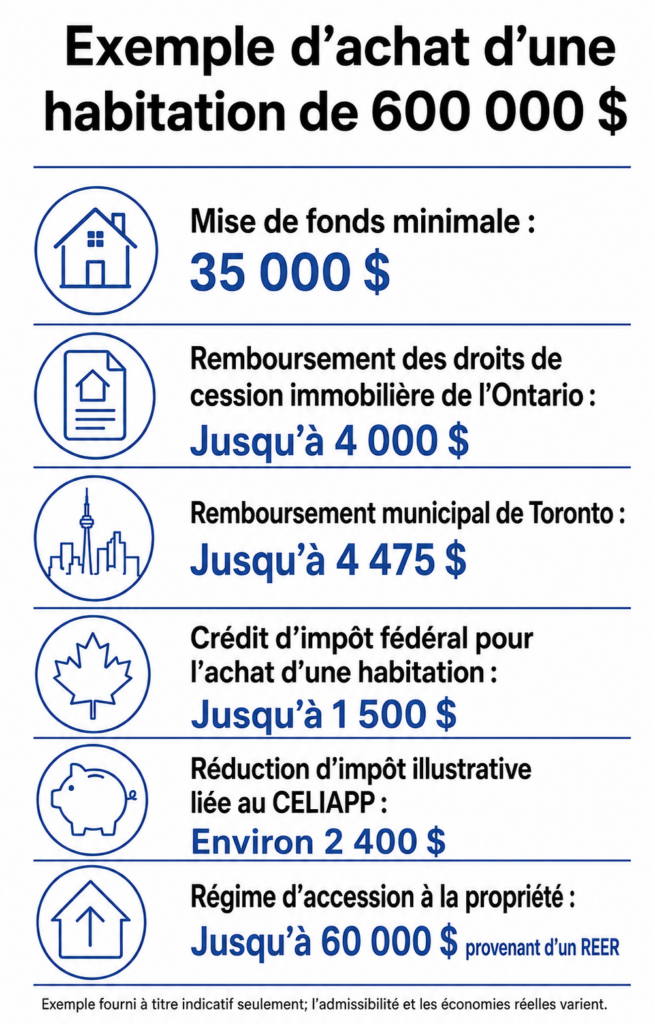
Il faut distinguer les avantages non remboursables de l’épargne personnelle de l’acheteur. Pour un acheteur admissible qui acquiert une habitation existante de 600 000 $ avec un prêt hypothécaire assuré, la mise de fonds minimale est de 35 000 $ : 5 % sur les premiers 500 000 $, puis 10 % sur les 100 000 $ restants.
- Remboursement des droits de cession immobilière de l’Ontario : jusqu’à 4 000 $.
- Remboursement municipal supplémentaire de Toronto : jusqu’à 4 475 $, si l’habitation se trouve à Toronto.
- Crédit d’impôt fédéral pour l’achat d’une habitation : jusqu’à 1 500 $, selon l’impôt payable.
- Réduction d’impôt illustrative liée au CELIAPP : une cotisation déductible de 8 000 $ à un taux marginal de 30 % pourrait réduire l’impôt d’environ 2 400 $. Le résultat réel dépend du revenu et de la province de résidence.
- Liquidités provenant du RAP : jusqu’à 60 000 $ retirés du REER de l’acheteur. Il s’agit de son propre argent, qui devra être remboursé; ce montant ne doit donc pas être considéré comme une économie.
Dans cet exemple, l’aide non remboursable s’élève à environ 7 900 $ à l’extérieur de Toronto ou à 12 375 $ à Toronto, y compris la réduction d’impôt estimative liée au CELIAPP. Il s’agit d’une illustration, et non d’une soumission. L’aide hypothécaire réellement offerte dépend de l’admissibilité, de l’impôt payable, de l’emplacement et du type de propriété. Le remboursement de la TPS/TVH pour une habitation neuve doit faire l’objet d’un calcul distinct.
Erreurs Courantes lors de L’utilisation des Programmes D’aide
Les programmes destinés aux acheteurs peuvent offrir un soutien précieux, mais de petites erreurs risquent de retarder une demande ou de réduire l’aide disponible. Chaque programme comporte ses propres échéances, documents et critères d’admissibilité. Une préparation rigoureuse peut aider les acheteurs à éviter les problèmes courants qui suivent.
Rater une Date Limite
Les fonds municipaux peuvent être limités, et les demandes de remboursement fiscal doivent être présentées dans les délais prévus. Confirmez les dates avant de compter sur une aide dans votre plan d’achat.
Mal Comprendre les Critères D’admissibilité
Les définitions fédérales et ontariennes ne sont pas identiques. De plus, un retrait de REER ou un prêt local remboursable n’est pas de l’argent gratuit. Le traiter comme une subvention peut donner une impression trompeuse de l’abordabilité de l’achat.
Oublier les Frais de Clôture
Les honoraires juridiques, l’assurance titres, les rajustements, le déménagement, les inspections et la portion non remboursée des droits de cession immobilière exigent toujours des liquidités à la clôture.
Présumer Qu’on n’est pas Admissible
Le fait d’avoir déjà détenu une propriété ou que votre conjoint ait été propriétaire peut avoir un effet différent selon le programme. Vérifiez chaque définition au lieu de vous exclure automatiquement.
Avant de vous engager, passez en revue les frais de clôture et les coûts supplémentaires afin de prévoir les dépenses qui s’ajoutent à la mise de fonds. Consultez aussi les conseils pour les premiers demandeurs afin d’éviter les erreurs de financement ou de planification qui pourraient retarder l’achat ou entraîner des coûts imprévus.
Au-Delà des Subventions: D’autres Façons D’améliorer L’abordabilité
L’aide gouvernementale n’est qu’un des moyens de rendre l’accession à la propriété plus abordable. Les acheteurs peuvent aussi améliorer leur situation financière en renforçant leur demande de prêt hypothécaire, en augmentant leur épargne et en réduisant leurs dettes mensuelles. Ces mesures peuvent élargir les possibilités d’emprunt et favoriser un budget à long terme plus confortable.
Améliorer Votre Cote de Crédit Avant de Faire une Demande
Un dossier plus solide ouvre la porte à davantage d’options. Protégez votre historique de paiement, maintenez un faible taux d’utilisation du crédit et évitez de contracter de nouveaux crédits avant la clôture. Consultez les solutions d’Intelligence hypothécaire pour améliorer votre cote de solvabilité.
Augmenter Votre Mise de Fonds
Épargnez au-delà de la mise de fonds minimale afin que les frais de clôture et les premières dépenses liées à la propriété n’épuisent pas votre réserve.
Réduire vos Dettes Existantes
Le remboursement des soldes de crédit renouvelable et d’autres dettes peut améliorer votre admissibilité en réduisant les obligations mensuelles utilisées dans le calcul des ratios du service de la dette.
Obtenir une Préapprobation Tôt
Obtenir une préapprobation hypothécaire avant de chercher une propriété peut préciser votre fourchette de prix et révéler rapidement les difficultés d’admissibilité. Préparez vos preuves de revenu, relevés bancaires, pièces d’identité et documents sur l’origine de la mise de fonds. Une liste des documents requis pour l’approbation hypothécaire et les conseils pour les premiers demandeurs d’hypothèque peuvent vous aider à présenter un dossier complet et à éviter des retards inutiles.
Comment Bâtir une Stratégie Complète pour L’achat D’une Première Habitation
La réussite d’un achat immobilier ne dépend pas seulement du choix d’un prêt hypothécaire ou d’une demande d’aide financière. Les acheteurs ont besoin d’un plan clair qui relie leur budget, leur financement, leurs dépenses courantes et leurs objectifs futurs. Les étapes suivantes peuvent les aider à élaborer une stratégie pratique pour acheter une habitation et en assumer les coûts à long terme.
Prévoir Tous les Coûts Liés à la Propriété
Une accession durable à la propriété en Ontario ne se limite pas à l’admissibilité le jour de la clôture. Votre budget devrait inclure le paiement hypothécaire, les impôts fonciers, les services publics, l’assurance habitation, l’entretien et les frais de copropriété. L’intégration de ces dépenses récurrentes fait partie d’un bon budget pour votre premier versement hypothécaire, car elle permet de vérifier si le coût total de la propriété restera gérable après la clôture.
Comprendre les Exigences D’assurance Prêt Hypothécaire
Si votre mise de fonds est inférieure à 20 %, une assurance prêt hypothécaire contre le défaut de paiement sera normalement exigée. Pour les habitations dont le prix se situe entre 500 000 $ et 1 499 999 $, la mise de fonds minimale est de 5 % sur les premiers 500 000 $ et de 10 % sur le solde. Les propriétés de 1,5 million de dollars ou plus ne sont pas admissibles au financement assuré. Consultez les options pour l’achat d’une première habitation pour mieux comprendre le financement offert.
Planifier les Futurs Renouvellements Hypothécaires
Les taux et les besoins du ménage peuvent changer avant le renouvellement. Comparez les privilèges de remboursement anticipé et les pénalités, et pas seulement le taux annoncé. Explorez les options hypothécaires qui correspondent à vos objectifs.
Travailler avec un Courtier Hypothécaire
Un courtier peut relier le budget, les règles des programmes, les options des prêteurs et le plan de renouvellement afin que chaque décision appuie la suivante.
Programmes Ontariens Comparés Ceux à des Autres Provinces
Comparaison avec la Colombie-Britannique
En Colombie-Britannique, le programme d’exemption de la taxe de transfert de propriété pour les premiers acheteurs peut offrir jusqu’à 8 000 $ d’économies sur une habitation existante admissible. L’exemption complète s’applique jusqu’à 835 000 $, et une exemption partielle est offerte sous 860 000 $. Consultez les montants officiels de l’exemption.
Comparaison avec le Québec
Le Québec a instauré en 2026 un crédit d’impôt remboursable pour l’accès à la propriété pouvant rembourser jusqu’à 5 875 $ de droits de mutation municipaux. Le crédit diminue lorsque la base d’imposition dépasse 750 000 $ et devient nul à 1 million de dollars.
Pourquoi les Programmes Propres à Chaque Région sont Importants
Le remboursement ontarien des droits de cession immobilière offre jusqu’à 4 000 $, tandis que Toronto ajoute son propre remboursement. Les définitions, plafonds de prix et règles d’occupation varient. Consultez les différences entre les règles hypothécaires des provinces pour comparer l’aide offerte selon l’emplacement.
Comment Intelligence Hypothécaire Aide les premiers acheteurs à maximiser les programmes
Comme plusieurs programmes offrent des avantages et appliquent des critères différents, il peut être difficile de choisir la bonne combinaison. Intelligence Hypothécaire aide les acheteurs à comprendre leurs options et à déterminer comment chaque programme peut s’intégrer à leur situation financière. Cet accompagnement peut rendre le processus hypothécaire plus clair et aider les acheteurs à utiliser efficacement l’aide qui leur est offerte.
Repérer tous les Programmes Auxquels vous etes Admissible
Un courtier peut examiner les critères fédéraux, provinciaux et municipaux afin qu’aucune aide utile ne soit oubliée. Cette étape est importante, car les programmes ontariens exigent des documents différents et comportent leurs propres dates limites et conditions de remboursement.
Combiner les Incitatifs de Façon Stratégique
Les fonds du CELIAPP et du RAP, les remboursements de droits de cession, les crédits d’impôt et l’aide locale doivent être coordonnés avec les liquidités nécessaires à la clôture et les exigences du prêteur.
Accéder Plusieurs Prêteurs avec une Seule Demande
Un courtier peut utiliser une seule demande comme point de départ pour comparer les offres de plusieurs prêteurs, même si chacun peut demander des documents supplémentaires. Consultez les solutions hypothécaires pour les premiers acheteurs afin de comprendre les options possibles.
Créer un Plan D’accession à la Propriété à Long Terme
Intelligence Hypothécaire peut comparer les caractéristiques des produits et bâtir un plan qui demeurera viable au renouvellement. Lorsque vous êtes prêt, communiquez avec un courtier hypothécaire.
Profitez de Chaque Dollar Offert
Le meilleur programme est celui auquel vous êtes admissible et que vous pouvez utiliser sans fragiliser votre budget à long terme. Ce guide 2026 pour l’achat d’une première habitation en Ontario réunit les régimes d’épargne fédéraux, les crédits d’impôt, les remboursements de droits de cession, l’aide municipale et les remboursements de TPS/TVH pour les habitations neuves dans un seul plan.
Parlez dès aujourd’hui à un courtier d’Intelligence Hypothécaire pour découvrir quels programmes ontariens pourraient vous aider à acheter votre habitation plus tôt.
Foire aux Questions
1. Quels programmes sont offerts aux acheteurs d’une première habitation en Ontario?
Les options courantes comprennent le CELIAPP, le RAP, le montant fédéral pour l’achat d’une habitation, le remboursement ontarien des droits de cession, le remboursement municipal de Toronto, le nouveau remboursement de la TPS/TVH pour certaines habitations neuves et certains programmes municipaux d’aide à la mise de fonds.
2. L’Ontario offre-t-il de l’aide pour la mise de fonds?
L’Ontario n’offre pas de subvention universelle pour la mise de fonds. Certaines municipalités proposent toutefois des prêts ciblés ou des prêts à remboursement conditionnel soumis à des plafonds de revenu et de prix, à des conditions de résidence et aux fonds disponibles.
3. Qu’est-ce que le remboursement ontarien des droits de cession immobilière?
Il s’agit d’un remboursement pouvant atteindre 4 000 $ pour un premier acheteur admissible. Les acheteurs de Toronto peuvent aussi être admissibles à un remboursement municipal distinct allant jusqu’à 4 475 $.
4. Puis-je combiner le CELIAPP et le RAP?
Oui. Si vous remplissez les conditions des deux programmes, vous pouvez utiliser un retrait admissible du CELIAPP et un retrait du RAP pour l’achat de la même habitation.
5. Combien les premiers acheteurs peuvent-ils économiser grâce aux programmes ontariens?
Le montant dépend de l’habitation, de l’emplacement, du revenu, de l’épargne et de l’admissibilité. Un acheteur à Toronto peut recevoir jusqu’à 8 475 $ en remboursements combinés des droits de cession. Un acheteur admissible d’une habitation neuve peut recevoir une aide beaucoup plus élevée au titre de la TPS/TVH.
6. Les premiers acheteurs ont-ils besoin d’une assurance de prêt hypothécaire en Ontario?
Généralement oui, lorsque la mise de fonds est inférieure à 20 % et que la propriété est admissible au financement assuré. La prime dépend du rapport prêt-valeur et de la période d’amortissement choisie.
7. Quelle cote de crédit faut-il pour être admissible aux programmes pour les premiers acheteurs?
Il n’existe pas de cote unique pour toutes les mesures. Les programmes fiscaux appliquent leurs propres critères, tandis que les prêteurs et les programmes municipaux utilisent des exigences distinctes en matière de crédit et de souscription.
8. Devrais-je obtenir une préapprobation avant de demander une aide à l’achat?
Oui. De nombreux programmes municipaux exigent une preuve de préapprobation hypothécaire. Une analyse effectuée tôt peut aussi révéler des problèmes d’abordabilité ou de documents avant la date limite de présentation des demandes.